7 Señales de que tus Finanzas Personales Están Fuera de Control
¿Sientes que el dinero desaparece antes de terminar el mes? ¿Llegas al día de pago esperando respirar un poco y, pocos días después, vuelves a estar preocupado por tus gastos? Si te ocurre con frecuencia, quizá tus finanzas personales necesitan más atención de la que imaginas.
Tener problemas con el dinero no significa necesariamente ganar poco. A veces, el verdadero problema está en la forma en que administramos nuestros ingresos, utilizamos las tarjetas, asumimos deudas o tomamos decisiones de compra.
La buena noticia es que reconocer las señales a tiempo permite hacer cambios antes de que la situación se vuelva más complicada.
1. No sabes exactamente en qué gastas tu dinero
Una de las primeras señales de unas finanzas personales desordenadas es no poder responder con claridad cuánto gastas cada mes.
Sabes cuánto ganas, pero cuando llega el momento de explicar dónde terminó tu dinero, la respuesta suele ser: “No sé”.
Pequeños pagos diarios, compras impulsivas, comida fuera de casa, transporte, entretenimiento y suscripciones pueden acumularse rápidamente.
Aquí aparecen los famosos gastos hormiga, que individualmente parecen insignificantes, pero pueden representar una cantidad considerable cuando se repiten constantemente.
La solución comienza con algo sencillo: registrar durante al menos 30 días todos tus gastos.
2. Llegas a fin de mes sin dinero
Si cada mes gastas prácticamente todo lo que recibes, existe una señal importante que no deberías ignorar.
No necesariamente significa que tengas que dejar de disfrutar de tu dinero. Significa que probablemente necesitas revisar la relación entre tus ingresos, gastos y objetivos.
Crear un presupuesto familiar permite establecer límites y decidir previamente cuánto dinero se destinará a vivienda, alimentación, transporte, entretenimiento, ahorro y otras necesidades.
3. Utilizas tarjetas de crédito para cubrir gastos básicos
Las tarjetas de crédito pueden ser herramientas útiles cuando se utilizan responsablemente, pero depender de ellas para pagar comida, servicios u otros gastos esenciales puede convertirse en una señal de alerta.
El problema aparece cuando utilizas crédito para cubrir un déficit permanente entre tus ingresos y tus gastos.
Si cada mes necesitas endeudarte para llegar al siguiente pago, es importante analizar qué está provocando ese desequilibrio.
No confundas crédito disponible con dinero disponible
Que una tarjeta tenga un límite determinado no significa que tengas esa cantidad para gastar.
El crédito representa una obligación que deberá pagarse posteriormente y que puede generar intereses y otros costos dependiendo de las condiciones del producto.
Comprender esta diferencia forma parte esencial de la educación financiera.
4. Tus deudas están creciendo constantemente
Tener una deuda no significa automáticamente tener malas finanzas personales. Algunas deudas pueden estar relacionadas con objetivos importantes, como educación, vivienda o determinados proyectos.
La señal preocupante aparece cuando las deudas crecen sin que exista un plan claro para reducirlas.
Haz una lista de todas tus deudas y anota:
- Saldo pendiente.
- Tasa de interés.
- Pago mensual.
- Fecha de vencimiento.
- Tiempo estimado para terminar de pagar.
Ver los números completos puede ser incómodo, pero también puede ser el primer paso para recuperar el control.
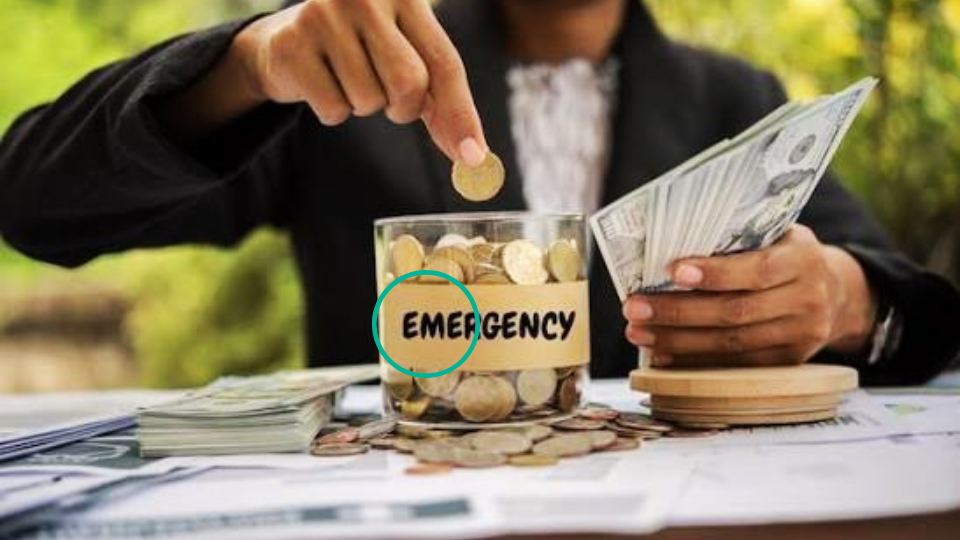
5. No tienes ningún fondo de emergencia
Los imprevistos forman parte de la vida. Una reparación, pérdida de ingresos, emergencia familiar u otro gasto inesperado puede poner bajo presión incluso a una persona con ingresos estables.
Por eso, contar con un fondo de emergencia es una parte importante de una buena planificación financiera.
No tienes que construirlo de un día para otro.
Puedes comenzar separando una cantidad pequeña de cada ingreso hasta formar una reserva que te permita enfrentar situaciones inesperadas sin depender inmediatamente de préstamos o tarjetas.
6. Compras para sentirte mejor o para aparentar
Otra señal puede estar relacionada con la parte emocional del dinero.
¿Compras cuando estás estresado, aburrido o triste? ¿Adquieres productos que realmente no necesitas porque quieres mantener determinado estilo de vida? ¿Sientes presión por tener lo mismo que otras personas?
Las compras impulsivas pueden afectar seriamente el ahorro mensual cuando se convierten en un hábito.
Antes de comprar algo que no estaba planificado, prueba una sencilla pregunta:
“¿Lo necesito, lo quiero o simplemente estoy reaccionando a una emoción?”
Esperar 24 horas antes de realizar determinadas compras también puede ayudarte a reducir decisiones impulsivas.
7. Evitas revisar tus cuentas porque te generan ansiedad
Esta señal puede pasar desapercibida.
Sabes que tienes facturas pendientes, deudas o problemas con el presupuesto, pero prefieres no revisar las cuentas porque hacerlo te produce preocupación.
El problema es que ignorar la situación normalmente no la soluciona.
Al contrario, puede permitir que aumenten los intereses, aparezcan cargos adicionales o se acumulen obligaciones.
La inteligencia financiera también consiste en aprender a mirar los números aunque no sean los que queremos encontrar.
Conocer la realidad financiera permite tomar decisiones concretas.
¿Qué hacer si reconoces varias de estas señales?
No necesitas solucionar todo en una semana.
Lo primero es detener el crecimiento del problema.
Haz una radiografía de tus finanzas
Anota tus ingresos, gastos, ahorros y deudas.
Después clasifica tus gastos entre necesidades, deseos y gastos que puedes reducir.
Crea un presupuesto realista
No hagas un presupuesto tan estricto que sea imposible mantenerlo.
El objetivo es crear un sistema que puedas seguir todos los meses.
Empieza a ahorrar aunque sea poco
Si actualmente no puedes ahorrar grandes cantidades, comienza con una cifra pequeña.
El objetivo inicial es desarrollar el hábito de ahorrar dinero de manera constante.
Prioriza las deudas costosas
Revisa cuáles tienen mayores intereses y establece una estrategia para reducirlas, evitando asumir nuevas obligaciones innecesarias.
Recuperar el control es más importante que hacerlo perfecto
Muchas personas creen que mejorar sus finanzas personales requiere ganar muchísimo dinero, invertir grandes cantidades o conocer todos los conceptos económicos.
No es así.
Empieza por conocer tus números, controlar tus gastos, reducir deudas innecesarias y construir un pequeño ahorro.
Después puedes avanzar hacia objetivos mayores como invertir, aumentar tus ingresos, crear diferentes fuentes de ingresos y trabajar por tu libertad financiera.
En Resumen: Tu dinero puede volver a estar bajo control
Reconocer estas siete señales no significa que hayas fracasado financieramente. Significa que tienes la oportunidad de hacer un cambio y lo puedes hacer ahora si asi lo quieres.
Tus hábitos financieros de hoy están construyendo tu situación económica del futuro. Por eso, cuanto antes empieces a revisar tus decisiones, más sencillo será corregir el rumbo.
No necesitas hacerlo todo perfecto. Empieza mirando tus gastos de hoy, organiza tus prioridades y toma una pequeña decisión que beneficie a tu bolsillo. A veces, recuperar el control de tu dinero comienza exactamente así.
TAMBIÉN TE PUEDE INTERESAR:
- Los Hábitos Silenciosos que Destruyen tus Finanzas sin Darte Cuenta
- Cómo Organizar tus Finanzas Personales en un Solo Fin de Semana
- El Método 70/20/10 que usan las Personas con Estabilidad Financiera
- 7 Señales de que tus Finanzas Personales Están Fuera de Control
- Aprende Educación Financiera sin ser Experto en Economía
Deja una respuesta